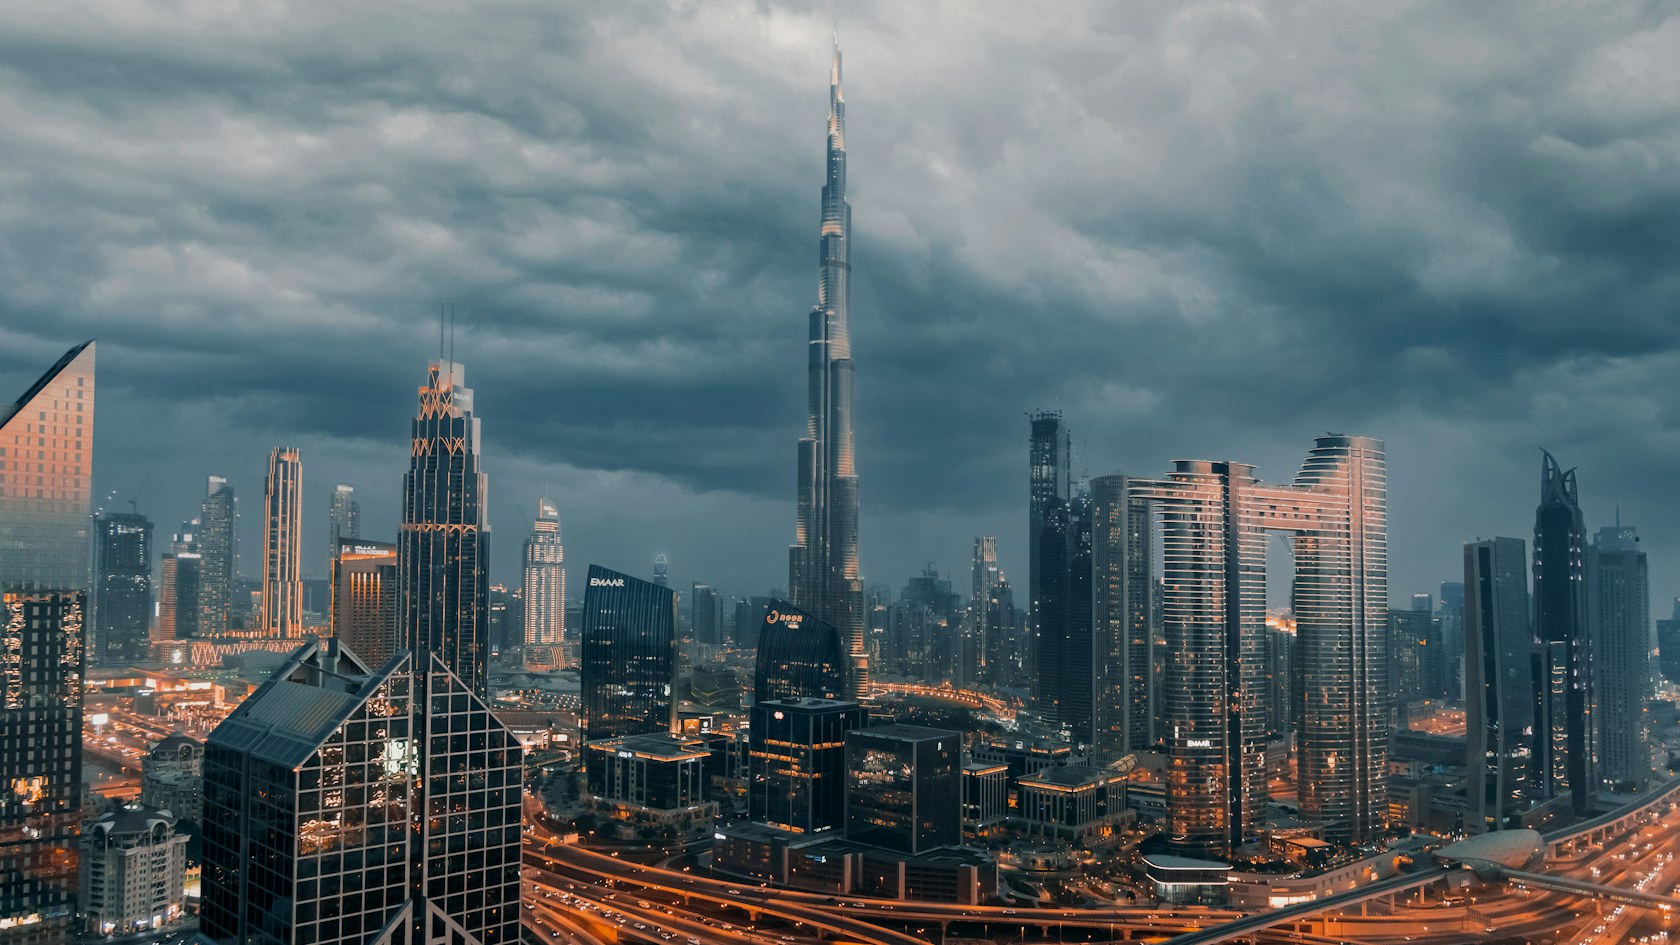
Однозначного ответа нет: Германия даёт измеримую доходность в евро — 5,00 % у первоклассных супермаркетов, ОАЭ — отсутствие подоходного налога с физических лиц и дирхам, привязанный к доллару США. В рейтинге верховенства права World Justice Project Германия занимает 6-е место из 143, ОАЭ — 37-е. Иностранец без гражданства стран Залива может владеть недвижимостью в Дубае только в районах, определённых правителем эмирата, а доходность конкретного объекта там придётся запрашивать у брокера: открытого ориентира от крупных брокеров мы не нашли.
Таблица 1. Германия даёт измеримые 5,00 % и 6-е место в рейтинге WJP, ОАЭ — отсутствие подоходного налога и 37-е место
Германия публикует доходность, для Дубая сопоставимой цифры нет
Германия даёт измеримый ориентир: начальная чистая доходность первоклассных супермаркетов и дискаунтеров в III квартале 2026 года — 5,00 % (см. часть 1 цикла «Первоклассный ритейл Германии»). Это на 1,45 процентного пункта больше, чем у десятилетних государственных облигаций (3,55 % на 7 октября 2026 года). Сопоставимой опубликованной цифры для Дубая мы не нашли: Knight Frank, например, выдаёт обзор офисного рынка Дубая только по запросу.
Реестры сильны в обеих странах, но Дубай открыт иностранцам не везде
В Дубае сделка с недвижимостью действительна только после записи в реестре Земельного департамента (Dubai Land Department, DLD), а реестр имеет «абсолютную доказательную силу» (ст. 7 и 9 Закона Дубая № 7 от 2006 г.). В Германии покупателя защищает публичная достоверность поземельной книги (Grundbuch; § 892 BGB, часть 8). Общую правовую разницу показывает рейтинг World Justice Project за 2025 год: ОАЭ — 37-е место из 143 стран, Германия — 6-е.
Главное ограничение Дубая — география. Иностранцы без гражданства ОАЭ и других стран Совета сотрудничества арабских государств Залива получают права на недвижимость только в районах, которые определил правитель (ст. 4 того же закона). Там им доступны право собственности без ограничения срока или право пользования либо аренды на срок до 99 лет. В Германии ограничений по гражданству нет.
В Дубае сбор делят стороны, а коммерческий объект облагается НДС
По тарифу DLD регистрационный сбор составляет 4 % цены: 2 % платит продавец и 2 % — покупатель. Сверху — фиксированные сборы, например 4000 AED плюс НДС за услуги регистрационного центра при цене от 500 000 AED. Продажа и аренда коммерческой недвижимости в ОАЭ облагаются НДС по стандартной ставке 5 %.
В Германии налог на покупку недвижимости (Grunderwerbsteuer) составляет 3,5–6,5 % в зависимости от федеральной земли. Вместе с нотариусом, поземельной книгой и комиссией брокера затраты на приобретение достигают примерно 4,5–11 % цены (часть 11).
ОАЭ, как правило, не облагают аренду частного лица, Германия — облагает
В ОАЭ нет подоходного налога с физических лиц, а доход частного лица от инвестиций в недвижимость не облагается и корпоративным налогом, если эта деятельность не требует лицензии (Решение Кабинета министров ОАЭ № 49 от 2023 г.). Компания, включая иностранную, с доходом от недвижимости в ОАЭ платит корпоративный налог 9 % с налогооблагаемой прибыли свыше 375 000 AED. По данным PwC, муниципалитет Дубая взимает с владельцев коммерческих объектов налог в размере 2,5 % годовой арендной стоимости.
Германия облагает арендный доход нерезидента в любом случае. Физическое лицо платит подоходный налог 14–45 % плюс надбавку солидарности (Solidaritätszuschlag). Немецкое общество с ограниченной ответственностью (GmbH) платит 15,825 % налога на прибыль организаций с надбавкой солидарности и промысловый налог (Gewerbesteuer), если не применяется расширенное сокращение его базы (erweiterte Kürzung; часть 9). Соглашения об избежании двойного налогообложения между Германией и ОАЭ с 2022 года нет.
Продажа долей не обходит налог в Германии и, возможно, сбор в Дубае
Продажа немецкой компании вместо объекта налог на покупку не отменяет: переход 90 % долей и более в течение десяти лет облагается им так же, как прямая покупка. В Дубае, по данным PwC, регистрационный сбор может взиматься и при прямой или косвенной передаче долей компании, владеющей недвижимостью. Для инвестора, считающего в евро, выручка в дирхамах несёт ещё и валютный риск: дирхам следует за долларом США.
Ликвидность немецкого рынка измерима: в 2025 году инвесторы вложили в торговую недвижимость Германии 6,5 млрд €. Из них около 3,1 млрд € пришлось на продуктовые и крупноформатные специализированные магазины, где доля иностранных покупателей составила 51 %. В 2026 году спрос ослаб: за девять месяцев вложения сократились на четверть, а доля иностранцев упала до 31 % (часть 1).
Что это значит для инвестора
1. Сравнивайте доходность только при одинаковой методике. Для Германии есть публичный ориентир 5,00 %, для Дубая — лишь цифра брокера: запросите её с датой, источником и пометкой, чистая она или валовая.
2. Проверьте право иностранца на объект до переговоров о цене. В Дубае собственность доступна только в районах, определённых правителем эмирата, а сделка действительна лишь после записи в реестре DLD.
3. Посчитайте налог на аренду для своей модели в обеих странах. В ОАЭ доход частного лица не облагается корпоративным налогом, если деятельность не требует лицензии, а компания платит 9 % с прибыли свыше 375 000 AED. В Германии физическое лицо платит 14–45 %, GmbH — от 15,825 %.
Что проверить:
• доходность объекта в Дубае — с датой, источником и методикой: чистая или валовая;
• находится ли объект в районе, где иностранцам разрешена собственность, и что о нём записано в реестре DLD;
• кто по договору платит 4 % регистрационного сбора и как учитывается НДС 5 %;
• требует ли ваша модель сдачи в аренду лицензии — от этого зависит корпоративный налог;
• в Германии — ставку налога на покупку в нужной федеральной земле (часть 11) и применимость расширенного сокращения базы промыслового налога (часть 9).
См. также: инвестору из ОАЭ; налог на покупку недвижимости по федеральным землям; доходность коммерческой недвижимости Германии в 2026 году; Германия или Кипр.
Источники: BNP Paribas Real Estate, обзоры инвестиционного рынка Германии и рынка торговой недвижимости за III квартал 2026 г.; Deutsche Bundesbank, доходность десятилетних государственных облигаций на 7 октября 2026 г.; Destatis, пресс-релиз № 348 от 30 сентября 2026 г.; World Justice Project, Rule of Law Index 2025; Закон Дубая № 7 от 2006 г. о регистрации недвижимости (ст. 4, 7, 9); Dubai Land Department, услуга Property Sale Registration (обновлено 7 октября 2026 г.); Министерство финансов ОАЭ, страница о НДС (обновлено 9 октября 2026 г.); портал правительства ОАЭ u.ae: корпоративный налог (обновлено 30 марта 2026 г.) и справка об ОАЭ; Решение Кабинета министров ОАЭ № 49 от 2023 г. (в изложении Hadef & Partners, 1 ноября 2024 г.); PwC Worldwide Tax Summaries, ОАЭ (проверено 9 сентября 2026 г.); МВФ, база данных World Economic Outlook; Knight Frank, Dubai Office Market Review; § 892 BGB; § 1 абз. 2b, 3 GrEStG; Федеральное министерство финансов, состояние соглашений об избежании двойного налогообложения на 1 января 2026 г. Законодательство — по состоянию на октябрь 2026 г.
Фото: Ahmed Aldaie / Unsplash
Материал носит общий информационный характер и не является инвестиционной, юридической или налоговой консультацией.